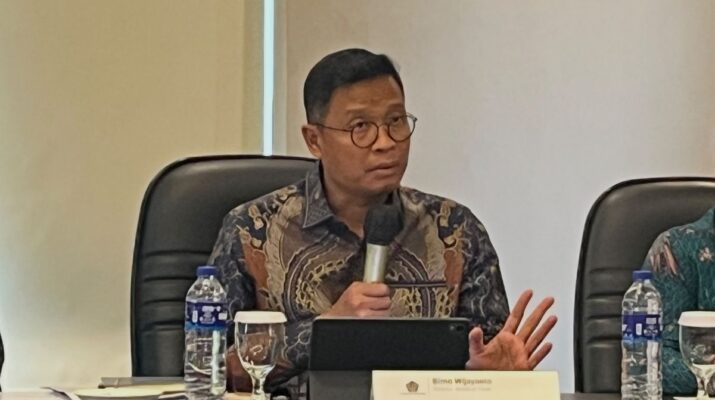
Jakarta, 15 November 2026 – Direktorat Jenderal Pajak (DJP) Kementerian Keuangan mengungkapkan bahwa batas Penghasilan Tidak Kena Pajak (PTKP) di Indonesia masih tergolong tinggi dibandingkan dengan sejumlah negara anggota Organisation for Economic Co-operation and Development (OECD) dan kelompok G20. Direktur Jenderal Pajak Bimo Wijayanto menyampaikan bahwa besaran PTKP Indonesia saat ini mencapai sekitar 67 persen dari produk domestik bruto (PDB) per kapita. Nilai tersebut juga setara dengan sekitar tujuh kali garis kemiskinan nasional. Perbandingan ini menjadi perhatian di tengah munculnya wacana pemerintah untuk menaikkan batas PTKP pada 2027. DJP menilai setiap perubahan kebijakan perlu mempertimbangkan kondisi ekonomi, daya beli masyarakat, serta dampaknya terhadap penerimaan negara.
Bimo menjelaskan bahwa Indonesia menerapkan batas PTKP sebesar Rp54 juta per tahun atau setara Rp4,5 juta per bulan bagi wajib pajak orang pribadi dengan status tidak kawin dan tanpa tanggungan. Ketentuan tersebut telah berlaku sejak 2016 dan belum mengalami perubahan hingga November 2026. PTKP berfungsi sebagai pengurang penghasilan neto sebelum penghitungan pajak penghasilan dilakukan. Dengan demikian, penghasilan kena pajak baru dihitung setelah memperhitungkan batas PTKP dan pengurangan lain yang diperbolehkan. Bagi pekerja yang penghasilan netonya tidak melebihi batas tersebut, tidak terdapat pajak penghasilan terutang dari penghasilan itu. Sementara itu, pekerja dengan penghasilan lebih tinggi tidak otomatis dikenakan pajak atas seluruh pendapatannya karena bagian yang termasuk PTKP tetap dikecualikan dari penghitungan.
Dalam perbandingan internasional, Bimo menyebut posisi Indonesia relatif tinggi apabila PTKP diukur terhadap PDB per kapita. Rasio sekitar 67 persen menunjukkan bahwa batas penghasilan yang dikecualikan dari pajak memiliki nilai cukup besar dibandingkan rata-rata kemampuan ekonomi per penduduk. Sebagai pembanding, negara-negara OECD dan G20 memiliki sistem perpajakan yang beragam, termasuk perbedaan dalam pemberian pengurangan penghasilan, kredit pajak, serta tunjangan keluarga. Oleh karena itu, perbandingan tidak cukup dilakukan hanya dengan melihat nominal batas penghasilan dalam mata uang masing-masing negara. Penilaian perlu memperhatikan tingkat pendapatan, biaya hidup, dan struktur pajak yang berlaku. Bimo menekankan bahwa berdasarkan indikator relatif tersebut, Indonesia termasuk negara yang menerapkan batas PTKP cukup tinggi.
Besaran PTKP Indonesia juga berbeda berdasarkan status perkawinan dan jumlah tanggungan wajib pajak. Untuk wajib pajak yang telah menikah tanpa tanggungan, batas PTKP meningkat menjadi Rp58,5 juta per tahun. Jika memiliki satu tanggungan, nilainya menjadi Rp63 juta, sedangkan dua tanggungan memperoleh batas Rp67,5 juta. Sementara itu, wajib pajak menikah dengan tiga tanggungan memiliki PTKP sebesar Rp72 juta per tahun. Tambahan pengurangan diberikan sebesar Rp4,5 juta untuk status perkawinan dan setiap tanggungan yang memenuhi persyaratan, dengan batas maksimal tiga tanggungan. Ketentuan tersebut dirancang untuk mempertimbangkan perbedaan kebutuhan ekonomi rumah tangga dalam penghitungan kewajiban pajak penghasilan.
Wacana kenaikan PTKP kembali mengemuka setelah pemerintah mempertimbangkan sejumlah kebijakan untuk memperkuat daya beli masyarakat pada 2027. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto sebelumnya menyampaikan kemungkinan penyesuaian batas penghasilan tidak kena pajak sebagai bagian dari kebijakan ekonomi. Salah satu gagasan yang berkembang berkaitan dengan pengurangan beban pajak bagi pekerja berpenghasilan hingga Rp10 juta per bulan. Namun, pembahasan mengenai besaran dan mekanisme penyesuaian tersebut belum menghasilkan keputusan akhir. Pada 5 November 2026, Airlangga menyatakan bahwa perubahan aturan PTKP belum akan diberlakukan pada Januari 2027 karena proses pembahasannya masih berlangsung. Pemerintah masih perlu menghitung dampak kebijakan terhadap konsumsi rumah tangga dan penerimaan perpajakan.
DJP menegaskan bahwa kewenangan utama dalam perumusan kebijakan fiskal, termasuk perubahan batas PTKP, berada pada Direktorat Jenderal Strategi Ekonomi dan Fiskal Kementerian Keuangan. Sementara itu, DJP menjalankan fungsi administrasi dan pemungutan pajak serta menyediakan data yang diperlukan untuk mendukung evaluasi kebijakan. Bimo menyatakan pihaknya siap berpartisipasi apabila pemerintah memutuskan melakukan kajian ulang terhadap ketentuan PTKP. Ia juga meminta agar pembahasan melibatkan akademisi dan peneliti dengan menggunakan data empiris yang kuat. Menurutnya, penyesuaian PTKP tidak dapat hanya didasarkan pada perkiraan atau pandangan tanpa dukungan analisis yang memadai. Pemerintah harus memperhitungkan keseimbangan antara upaya meringankan beban masyarakat dan kebutuhan pembiayaan pembangunan nasional.
Perdebatan mengenai batas PTKP memperlihatkan pentingnya keseimbangan antara perlindungan daya beli dan keberlanjutan penerimaan negara. Kenaikan PTKP berpotensi mengurangi kewajiban pajak sebagian pekerja sehingga pendapatan yang dapat digunakan untuk konsumsi menjadi lebih besar. Namun, kebijakan tersebut juga dapat mengurangi penerimaan pajak penghasilan apabila tidak diimbangi dengan pertumbuhan ekonomi dan perluasan basis perpajakan. Karena itu, pemerintah perlu mengevaluasi manfaat kebijakan berdasarkan kelompok pendapatan yang terdampak serta kondisi fiskal secara keseluruhan. Perbandingan dengan negara OECD dan G20 dapat menjadi bahan pertimbangan, tetapi tidak serta-merta menentukan besaran PTKP yang paling sesuai bagi Indonesia. Hingga pertengahan November 2026, batas PTKP sebesar Rp54 juta per tahun masih berlaku, sementara keputusan mengenai kemungkinan penyesuaian pada 2027 tetap menunggu pembahasan lanjutan pemerintah.